
Banco Nación activa préstamos en UVA para vehículos con un techo de hasta 100 millones de pesos por solicitante
La nueva línea, vigente desde el lunes 7 de septiembre, financia hasta el 100% del valor de autos 0 km y usados de hasta diez años, sin prenda, y ofrece una opción de tope de cuota atada al Coeficiente de Variación Salarial. En los ejemplos oficiales, un crédito de 10 millones a 60 meses parte desde 292.656 pesos mensuales para clientes con haberes.
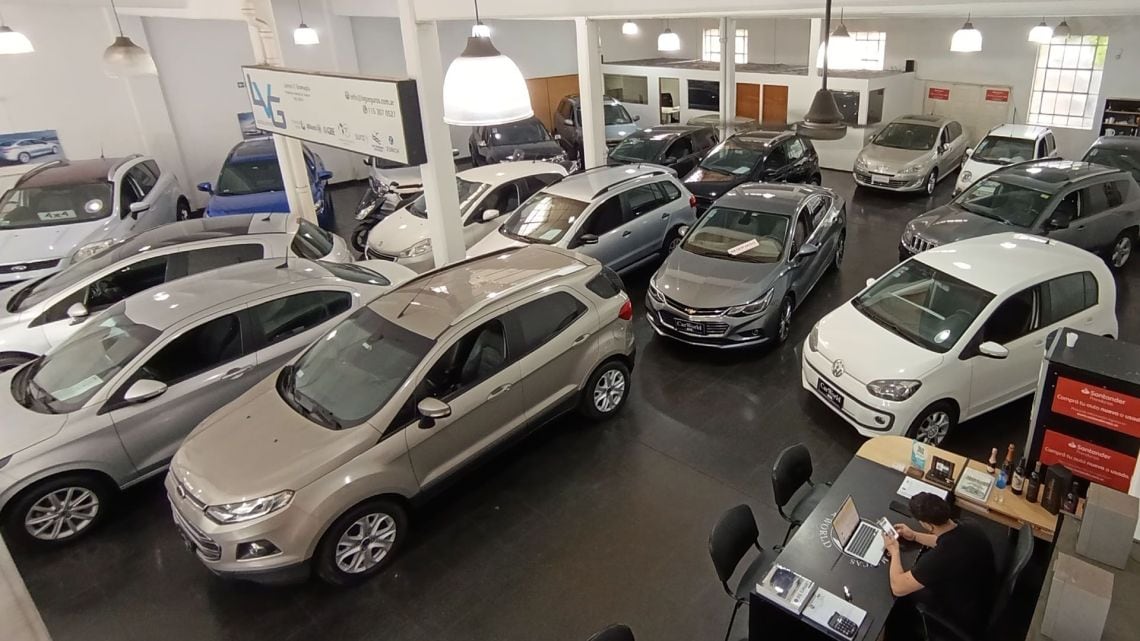
En una decisión que reconfigura el menú de financiamiento automotor de la banca pública, el Banco Nación puso en marcha el lunes 7 de septiembre una nueva línea de créditos en Unidades de Valor Adquisitivo (UVA) destinada a la compra de vehículos 0 kilómetro y usados de hasta una década de antigüedad, con un tope máximo de 100 millones de pesos por solicitante, cobertura de hasta el 100% del valor del rodado y la posibilidad de gestionar el trámite sin prenda ni garantía prendaria.
La operatoria, disponible en más de 1.400 concesionarios adheridos y alrededor de 1.800 puntos de venta en todo el país, contempla plazos de financiación de entre 12 y 60 meses y exige únicamente la presentación del Documento Nacional de Identidad, en un proceso que el banco promete íntegramente online. La cuota, según la normativa de la línea, no podrá superar el 25% de los ingresos netos declarados por el solicitante, un umbral que la entidad definió con el propósito de mantener un ratio de endeudamiento consistente con los perfiles crediticios que suele evaluar.
Tasas segmentadas por cartera de clientes
El costo financiero quedó diferenciado según el vínculo del solicitante con el banco. Para quienes perciban haberes o jubilación en la entidad, la tasa se ubica en UVA más 19% TNA (Tasa Nominal Anual); para el resto de los clientes, el spread se eleva hasta UVA más 25% TNA, en un esquema que replica la segmentación que la entidad ya utiliza en otras líneas de préstamos personales y de consumo.
- Monto máximo por persona: hasta 100 millones de pesos, sin prenda.
- Antigüedad admitida: vehículos 0 km y usados de hasta 10 años.
- Porcentaje financiable: hasta el 100% del valor del vehículo.
- Plazos disponibles: de 12 a 60 meses.
- Tasa para clientes con haberes o jubilación: UVA más 19% TNA.
- Tasa para clientes sin cartera en el banco: UVA más 25% TNA.
- Tope de cuota: hasta el 25% de los ingresos netos del solicitante.
- Punto de bonificación: prima adicional de 1 punto porcentual anual a cambio del tope por CVS (Coeficiente de Variación Salarial).
Comparación con la línea tradicional en pesos a tasa fija
Para dimensionar el impacto económico de la nueva herramienta frente al producto que el banco ofrece hasta ahora, la entidad difundió cuadros comparativos sobre un préstamo estandarizado de 10 millones de pesos a 60 meses. En ese escenario, un cliente con haberes o jubilación en el banco abonaría una primera cuota de 292.656 pesos si opta por la modalidad en UVA, frente a 424.330 pesos que exigiría la línea tradicional en pesos a tasa fija. Para los clientes sin cartera en la entidad, las cifras ascenderían a 343.333 pesos en UVA contra 508.664 pesos en pesos, lo que en términos relativos representa una ventaja inicial cercana al 32% en el primer caso y al 32,5% en el segundo.
La línea tradicional en pesos mantiene, a su vez, condiciones distintas: plazos de hasta 72 meses, tasas del 36% TNA para clientes con haberes y previsional, y del 46% TNA para el resto, con un tope de cuota sobre ingresos que oscila entre el 30% y el 35% según el perfil evaluado, en un diseño que prioriza la certidumbre absoluta sobre el valor mensual del servicio de la deuda.
El trade-off entre cuota inicial y ajuste por índice
La contracara de la cuota inicial más baja que ofrece la nueva operatoria es que el capital adeudado se ajusta periódicamente por la evolución de la UVA, el índice que elabora el Banco Central de la República Argentina (BCRA) en función de la variación del Índice de Precios al Consumidor (IPC) que publica el Instituto Nacional de Estadística y Censos (INDEC). En la práctica, ello implica que el valor nominal de cada cuota puede modificarse a lo largo de la vida del préstamo, en un movimiento que depende de la dinámica inflacionaria y de los acuerdos salariales del período.
Con el propósito de morigerar esa volatilidad, la línea incorporó un adicional optativo de un punto porcentual anual en la tasa, a cambio de habilitar un mecanismo de tope de cuota atado al Coeficiente de Variación Salarial (CVS), el indicador que publica periódicamente el INDEC y que refleja la evolución promedio de los salarios formales. La herramienta, según los términos difundidos por el banco, fue concebida para darle mayor previsibilidad al flujo mensual y para alinear la trayectoria del servicio de la deuda con la capacidad de ingresos de los tomadores.
Qué queda por definir en la dinámica del producto
Desde la óptica del banco, resta por calibrar en los próximos meses el comportamiento efectivo del tope por CVS frente a escenarios de aceleración inflacionaria, así como la profundidad con la que la nueva línea logrará penetrar en el segmento de usados, donde la demanda suele ser más sensible al precio de la cuota inicial. La propia entidad aclaró que los valores difundidos son de carácter meramente orientativo y que cada solicitud queda sujeta al proceso de evaluación crediticia y a las condiciones vigentes al momento de su otorgamiento, por lo que las cifras finales podrán diferir respecto de los ejemplos publicados.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo


FMI y Argentina acuerdan refinanciación de USD 5.500 millones y reducción de pagos a bonistas
