El Banco Central endurece la lupa sobre las transferencias y pone a las fintech en guardia contra el fraude
Desde septiembre, bancos y billeteras reciben información pública para armar un perfil de riesgo de cada usuario. El objetivo declarado es cortar el flujo hacia las apuestas clandestinas, y las plataformas tendrán hasta 2027 para adaptarse a la nueva regulación.
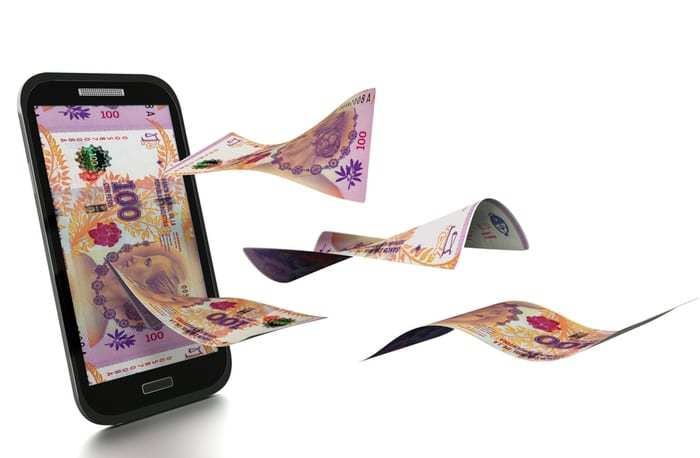
Lo cuento como lo vi: un martes cualquiera, sentado en un café de microcentro, mientras leía el celular, me llegó el comprobante de una transferencia que había hecho unos minutos antes. Casi sin pensarlo, tecleé los once dígitos, acepté el comprobante y me levanté a pedir un cortado. Pero detrás de ese movimiento rutinario, que millones de argentinos repiten cada día, ahora hay una maquinaria nueva funcionando en silencio. El Banco Central empezó a repartir, desde septiembre, información pública entre los administradores de transferencias inmediatas para que cada entidad arme un perfil de riesgo por usuario. Los datos llegan sin costo a bancos, fintech y proveedores de billeteras digitales, y funcionan como una capa extra de alerta sobre los controles que cada empresa ya venía aplicando.
De qué se trata, en concreto
La idea es sencilla de explicar aunque compleja de ejecutar: ya no alcanza con mirar lo que una cuenta hace adentro de una sola billetera. Ahora, con información externa que cruza el sistema, ciertos patrones de movimientos empiezan a tener otro significado. Por ejemplo, una cuenta puede parecer totalmente normal vista de cerca, pero al confrontarla con datos más amplios puede saltar como sospechosa. Las entidades pueden usar ese perfil en tres momentos clave: cuando incorporan un cliente nuevo, durante el monitoreo cotidiano de las transacciones y en las revisiones periódicas que exigen las normas de conocimiento del cliente, las llamadas KYC. El foco está puesto en las cuentas que canalizan dinero hacia circuitos de apuestas clandestinas, aunque la regulación también cubre otras modalidades de fraude electrónico.
El contexto ayuda a dimensionar de qué estamos hablando: solo en julio se hicieron 777 millones de transferencias inmediatas por un total de 99,5 billones de pesos, lo que implica un crecimiento del 22,2 por ciento respecto al mismo mes del año anterior. Tres de cada cuatro operaciones usaron una Clave Virtual Uniforme, un dato que deja a las claras el peso enorme que tienen las fintech dentro del sistema de pagos argentino. En ese universo de millones de transacciones diarias, encontrar las truchas es cada vez más difícil, y por eso el Banco Central decidió sumar esta nueva capa de información.
Qué cambia para los bancos
La normativa, publicada en el Boletín Oficial el 1° de septiembre, va bastante más allá del sistema de perfiles. Las entidades financieras están obligadas a incorporar el fraude, tanto el interno como el externo, dentro de su gestión de riesgo operacional. En la práctica, eso significa que cada banco tiene que definir políticas antifraude explícitas, establecer niveles de tolerancia al riesgo y designar a un responsable concreto de esa función. Además, el directorio de cada entidad deberá recibir un reporte sobre la gestión del fraude al menos una vez por trimestre, una periodicidad que apunta a que el tema esté siempre sobre la mesa y no quede archivado en un rincón.
El calendario para las fintech
Para las billeteras y demás proveedores de cuentas de pago, el cronograma es más gradual y les da aire para acomodarse. Entre septiembre y diciembre de este año deben definir las estructuras y las políticas internas. Durante 2027 avanzarán con la documentación, los manuales de procedimiento y los ajustes técnicos necesarios. La fecha límite para tener todo adaptado es septiembre de 2027, un plazo de dos años que reconoce lo diverso del ecosistema fintech argentino, donde conviven jugadores muy distintos en tamaño y capacidad operativa.
Lo que se viene en la calle
Para el usuario de a pie, que es el que termina sufriendo el fraude cuando le vacían la cuenta o le roban los datos, el cambio debería traducirse en respuestas más rápidas y blockeos más precisos. Los analistas del sector consultados coinciden en que, con más información cruzándose en tiempo real, las entidades van a poder detectar antes los movimientos sospechosos y frenar operaciones antes de que el daño sea grande. Habrá que ver, eso sí, cómo se cuida la privacidad de los datos y se evita que el sistema termine señalando a usuarios legítimos solo por tener un patrón de consumo distinto al promedio. La herramienta está en marcha, y ahora empieza la etapa donde se prueba si, efectivamente, cuida al usuario sin pisarle los derechos.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo