
La industria opera al 58,5% de su capacidad instalada y la informalidad gana terreno entre los trabajadores despedidos
El INDEC marcó en agosto un nivel de uso de la capacidad instalada por debajo del 60%, con más de cuatro de cada diez puntos productivos inactivos. En calzado e indumentaria, la presión importadora achica la demanda de mano de obra local y, cuando un operario pierde su puesto formal, el destino más frecuente son las changas y los empleos sin cobertura.
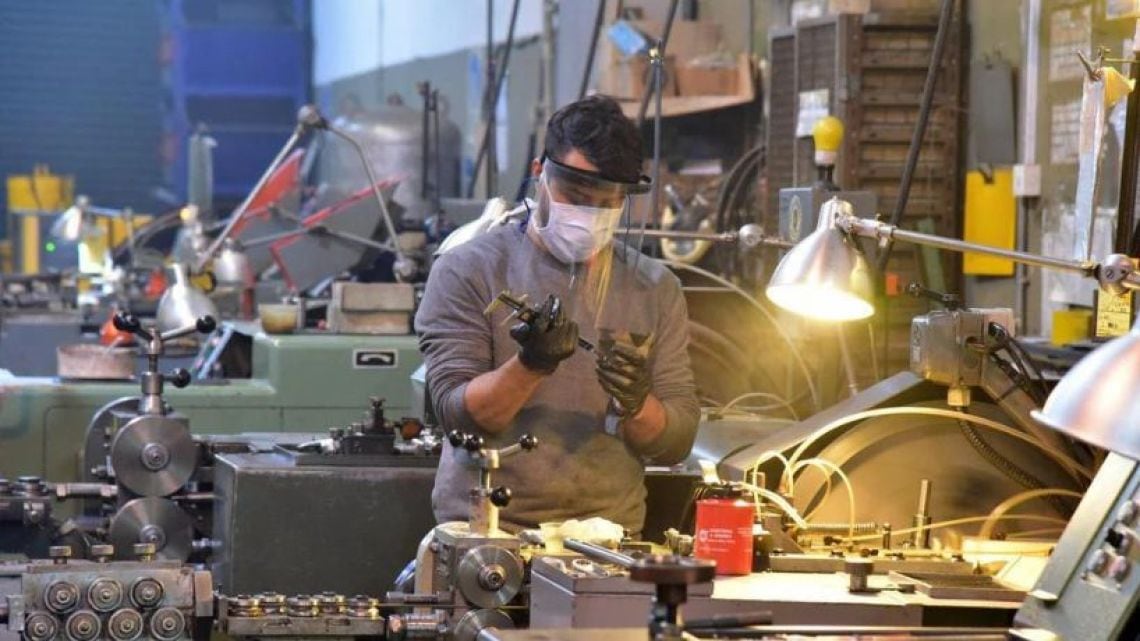
La industria manufacturera argentina cerró agosto con una utilización del 58,5% de su capacidad instalada, una cifra que el propio INDEC ubica por debajo del 60% y que, traducida en términos simples, indica que más de cuatro de cada diez puntos de la capacidad productiva del sector permanecieron ociosos durante ese mes. La medición correspondiente al octavo mes del año superó apenas al 58,2% registrado en julio, pero quedó por debajo del 59% que se había verificado en el mismo mes del año anterior, en una comparación interanual que el Instituto difundió como parte de su informe habitual sobre el uso de la capacidad instalada en la industria.
La presión importadora sobre los sectores que más empleo generan
El cuadro se vuelve más delicado en las ramas manufactureras que, por su estructura, concentran una proporción elevada de mano de obra directa. En el caso del calzado y de la indumentaria, la competencia de productos importados, con un peso creciente de los envíos que llegan desde distintos países de Asia, opera como un factor adicional que reduce la demanda de trabajo local y profundiza la holgura que ya muestran los niveles de actividad. Las comparaciones que surgen del propio sector industrial arrojan una brecha relevante: el costo laboral en dólares de un trabajador argentino en un puesto equivalente ronda el doble del que enfrenta una empresa brasileña para ese mismo cargo, mientras que la carga tributaria sobre la industria en Brasil resulta cerca de un 35% más baja que la vigente en el país, una diferencia que, en un contexto de apertura comercial, condiciona de manera directa la capacidad de competir por precio.
Cuando una firma manufacturera decide reducir su volumen de producción, ajustar turnos o directamente cerrar una línea, el trabajador que queda fuera del empleo formal no siempre encuentra en el corto plazo una alternativa de igual calidad. El comercio minorista, otra de las actividades que suele absorber mano de obra de manera intensiva, atraviesa por su parte dificultades propias, lo que limita aún más la disponibilidad de puestos registrados en las zonas industriales del interior. En ese escenario, la salida más frecuente que relevan los propios actores del sector es la ocupación informal: changas, tareas discontinuas y empleos sin aportes jubilatorios ni cobertura de obra social, una categoría que el INDEC y la cartera laboral vienen monitoreando con atención en los últimos relevamientos.
El crédito caro y la inversión frenada
El acceso al financiamiento aparece, en paralelo, como un problema de carácter transversal para las PyME manufactureras que aún sostienen su actividad. Con tasas de interés elevadas y líneas de crédito para inversión productiva que siguen siendo escasas, las empresas postergan decisiones de compra de maquinaria, de ampliación de turnos y, sobre todo, de incorporación de personal, en una dinámica que termina por comprimir el margen para sostener los puestos de trabajo ya existentes. Recorridas realizadas por distintas regiones industriales de la provincia de Córdoba, entre ellas Río Cuarto, Bell Ville y Marcos Juárez, coincidieron en señalar esa misma preocupación como uno de los principales cuellos de botella señalados por los propios empresarios consultados.
En el plano estrictamente laboral, la combinación de capacidad ociosa sostenida, presión importadora en las ramas más intensivas en mano de obra y restricciones de financiamiento configura un escenario en el que la industria opera por debajo del 60% de su capacidad instalada, con la perspectiva de que, en el corto plazo, la pérdida de un puesto formal en una fábrica tienda a transformarse, con alta probabilidad, en un vínculo laboral informal. La forma final que adopte esa transición, y la velocidad con la que pueda revertirse, depende de definiciones que, por el momento, siguen abiertas en la agenda económica de la administración nacional, desde el tratamiento arancelario para los bienes importados hasta el diseño de líneas de financiamiento productivo y la política tributaria que recae sobre las manufacturas de mayor densidad de empleo.
Lo que falta definir en Buenos Aires
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Figueroa se reunió con Luis Caputo y Pablo Quirno para avanzar en proyectos de desarrollo para Neuquén
