
Salarios le ganan a la inflación desde mayo, pero el consumo masivo todavía no se anima a despegar
El índice de precios de agosto marcó 1,7% mensual, la cifra más baja en años. En paralelo, los ingresos reales acumulan cinco meses seguidos de mejora. Sin embargo, el dinero extra termina en el colchón en dólares y el financiamiento sigue retraído por la morosidad.
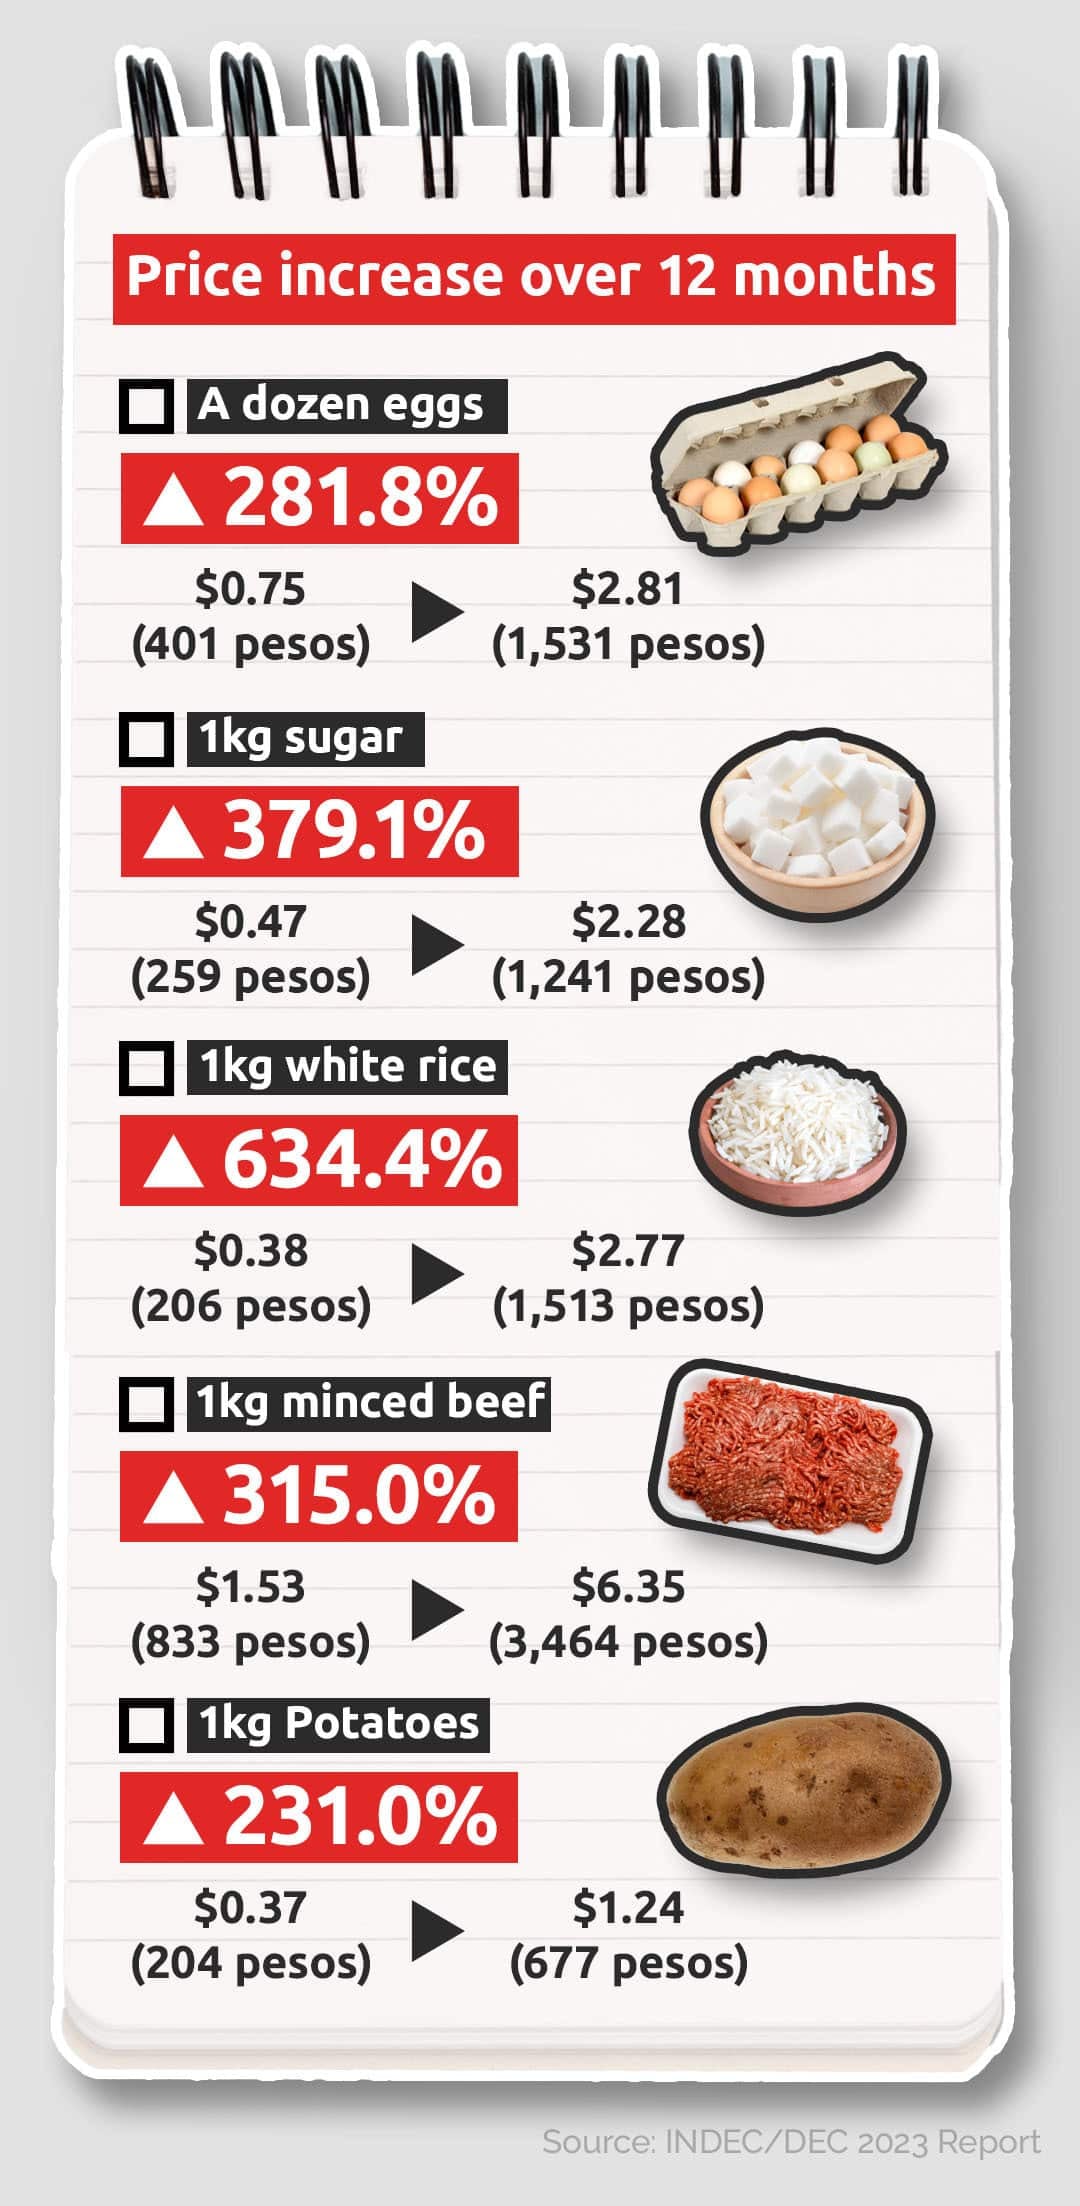
La inflación de agosto se ubicó en 1,7 por ciento mensual, el registro más bajo en mucho tiempo y una señal de alivio para los bolsillos que venían perdiendo la carrera contra los precios. En simultáneo, los salarios formales acumulan cinco meses consecutivos de suba por encima de la inflación, una recuperación que en los papeles debería habilitar un repunte del consumo. En los hechos, ese rebote todavía no se materializa.
El economista Fernando Marull lo sintetizó con un diagnóstico técnico: "Los salarios ya acumulan cinco meses de recuperación real, en un contexto de descenso de la inflación. Pero se nota mucha cautela y ese rebote no está yendo al consumo". La frase describe el núcleo del problema: el ingreso disponible mejoró, y aun así las góndolas y los comercios no lo sienten.
A dónde va el dinero que no se gasta
La mayor parte de ese margen extra se está desviando a la compra de dólares. Solo en julio, el público adquirió cerca de 3.000 millones de dólares para atesoramiento, un salto de aproximadamente 50 por ciento respecto de los meses previos. Un tercio de esos billetes quedó depositado en cuentas bancarias, otro tercio abandonó el sistema financiero y el resto se destinó al pago de los resúmenes de tarjetas en moneda extranjera.
El mecanismo resulta elemental: cada peso que se transforma en billete verde es un peso que deja de financiar un electrodoméstico, una salida a un restaurante o un fin de semana fuera de la ciudad. El ahorro en moneda dura opera como un freno directo sobre la demanda interna.
Crédito en retroceso y bancos a la espera
El sistema financiero tampoco aporta aire. Las entidades atraviesan niveles elevados de morosidad, herencia de los meses de mayor tensión, y se muestran renuentes a asumir nuevos riesgos. En la práctica, el financiamiento al consumo sigue cayendo. Las tasas de interés comenzarían a descender en los próximos meses, pero la prudencia de los bancos demora esa transmisión hacia las familias y las PyMEs.
Comparado con el mismo período del año anterior, el cuadro muestra una economía a dos velocidades. Las ramas ligadas a exportaciones, energía, agro y minería crecen con fuerza y traccionan el resultado agregado. En cambio, industria y construcción acumulan caídas: en julio ambos sectores retrocedieron 5 por ciento interanual, una señal de que el alivio en los salarios todavía no se traduce en mayor actividad para la economía en general.
Para los próximos meses, el escenario más probable es de precios estables o con subas moderadas, salarios que podrían seguir ganando algo de terreno real y un consumo que tardará en reactivarse mientras la incertidumbre siga empujando los pesos hacia el dólar. El interrogante que todavía no tiene respuesta en Buenos Aires es cuándo decidirán los hogares soltar ese colchón y volver a gastar, una decisión que depende menos de los indicadores macro y más de la confianza que logren reconstruir las familias.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo

Fin del SEDI: el Gobierno continúa con ajustes en el régimen de importaciones
Coinbase colabora con 150 agencias gubernamentales para impulsar la adopción de Bitcoin
Inversionistas ángeles en fintech: qué es y por qué son clave para las startups en 2025
